Die Elementarschadenversicherung zahlt für Schäden am Haus durch Überschwemmung, Rückstau, Erdbeben, Erdsenkung, Erdrutsch, Schneedruck, Lawinen und Vulkanausbruch. In den Musterbedingungen des GDV gibt es sie nur zusammen mit Feuer, Leitungswasser oder Sturm und Hagel, meist als Baustein der Wohngebäudeversicherung. Starkregen ist versichert, wenn das Wasser das Grundstück überflutet oder über die Abwasserrohre zurückdrückt.
Aktualisiert: 9 Min. Lesezeitvon Andy Staudinger
 von
Kurz gesagt
- Elementargefahren sind in den GDV-Musterbedingungen VGB 2022 Überschwemmung, Rückstau, Erdbeben, Erdsenkung, Erdrutsch, Schneedruck, Lawinen und Vulkanausbruch (A 1.3.2).
- Du kannst sie nur zusammen mit Feuer, Leitungswasser oder Sturm/Hagel versichern, nicht allein.
- Starkregen zählt als Überschwemmung, wenn erhebliche Mengen Oberflächenwasser dein Grundstück oder die angrenzende Straße überfluten (A 5.4.1).
- Nicht versichert sind unter anderem Sturmflut und Grundwasser, das nicht an die Oberfläche tritt (A 5.5).
- Rückstausicherungen musst du funktionsbereit halten, sonst droht Leistungsfreiheit (A 20.1.4, A 20.2).
- Nach ZÜRS Geo 2026 liegen 92,3 % der 22,7 Mio. Adressen in Hochwasser-Gefährdungsklasse 1, 0,4 % in Klasse 4 (GDV).
Was ist eine Elementarschadenversicherung?
Die Elementarschadenversicherung deckt Schäden durch Naturgefahren, die über Sturm und Hagel hinausgehen. Die GDV-Musterbedingungen VGB 2022 nennen sie „weitere Naturgefahren (Elementargefahren)“. Dazu zählen Überschwemmung, Rückstau, Erdbeben, Erdsenkung, Erdrutsch, Schneedruck, Lawinen und Vulkanausbruch (A 1.3.2).
Einen eigenständigen Vertrag sehen die Musterbedingungen nicht vor. Elementargefahren können „ausschließlich in Verbindung“ mit Feuer (A 1.1), Leitungswasser (A 1.2) oder Sturm und Hagel (A 1.3.1) versichert werden. Die Verbraucherzentrale beschreibt den Schutz deshalb als Ergänzung zur Wohngebäude- oder Hausratversicherung.
Für dein Haus heißt das: Der Elementarbaustein hängt an der Wohngebäudeversicherung. Für Möbel und Einrichtung brauchst du eine eigene Elementarklausel in der Hausratversicherung. Die GDV-Bedingungen sind unverbindlich, dein Vertrag kann abweichen.
Zahlt die Elementarversicherung bei Starkregen?
Ja, wenn der Regen eine Überschwemmung im Sinne der Bedingungen auslöst. Nach A 5.4.1 ist Überschwemmung „die Überflutung von Grund und Boden des Versicherungsgrundstücks oder von unmittelbar angrenzenden Grund- und Bodenflächen, Straßen, Geh- und Radwegen mit erheblichen Mengen von Oberflächenwasser“.
Diese Überflutung muss eine von drei Ursachen haben: Ein Fluss, Bach oder See tritt über die Ufer (A 5.4.1.1). Witterungsniederschläge setzen das Gelände unter Wasser (A 5.4.1.2). Oder Grundwasser tritt als Folge davon an die Erdoberfläche (A 5.4.1.3).
Das Wort „Starkregen“ steht nicht in den Musterbedingungen. Gemeint ist er mit den Witterungsniederschlägen. Entscheidend ist also nicht die Regenmenge, sondern dass sich erhebliche Mengen Oberflächenwasser auf dem Grundstück oder der angrenzenden Straße sammeln. Du musst dafür nicht an einem Fluss wohnen.
Was gilt als Rückstau?
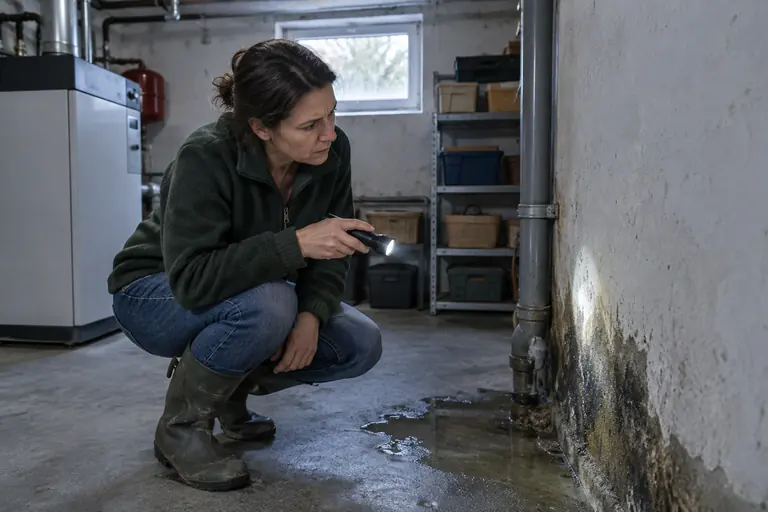
Rückstau liegt vor, wenn Wasser aus den gebäudeeigenen Ableitungsrohren oder damit verbundenen Einrichtungen in das Gebäude eindringt (A 5.4.2). Typisch ist Wasser, das bei überlasteter Kanalisation durch Bodenablauf, Toilette oder Waschbecken im Keller hochkommt.
Versichert ist das nur, wenn ein über die Ufer getretenes Gewässer oder Witterungsniederschläge den Rückstau verursacht haben. Ein verstopftes Rohr ohne Regen ist kein Rückstau im Sinne der Elementarbedingungen.
Die Verbraucherzentrale weist darauf hin, dass Kommunen nicht für Rückstauschäden an privaten Häusern haften. Haben Eigentümer entgegen der Entwässerungssatzung keine Sicherungen eingebaut, tragen sie die Schäden selbst.
Sturm oder Überschwemmung: Welche Gefahr greift?
Welcher Baustein zahlt, hängt davon ab, wie das Wasser ins Haus kommt. Sturm ist in den Musterbedingungen eine wetterbedingte Luftbewegung ab Windstärke 8, also mindestens 62 km/h (A 5.1.1). Sturm und Hagel bilden eine eigene Gefahrengruppe (A 1.3.1). Überschwemmung und Rückstau gehören zu den Elementargefahren und brauchen den Elementarbaustein.
| Ereignis | Gefahr | Fundstelle |
|---|---|---|
| Sturm deckt das Dach ab, Regen läuft durch das Loch | Sturm (Folgeschaden) | A 5.3.1, A 5.5.2 |
| Regen läuft durch ein offen gelassenes Fenster | nicht versichert | A 5.5.2 |
| Starkregen flutet Grundstück und Keller | Überschwemmung (Elementar) | A 5.4.1.2 |
| Fluss tritt über die Ufer | Überschwemmung (Elementar) | A 5.4.1.1 |
| Kanal drückt Regenwasser durch den Bodenablauf | Rückstau (Elementar) | A 5.4.2 |
| Grundwasser drückt durch die Kellerwand, ohne an die Oberfläche zu treten | nicht versichert | A 5.5.3 |
| Sturmflut an der Küste | nicht versichert | A 5.5.1 |
| Rohr platzt im Bad | Leitungswasser | A 4.2, A 4.3 |
Umgekehrt schließt die Leitungswasserversicherung Überschwemmung, Grundwasser, Witterungsniederschläge und den dadurch ausgelösten Rückstau ausdrücklich aus (A 4.5.3). Wie ein Rohrbruch abgerechnet wird, steht im Beitrag zum Leitungswasserschaden.
Was zahlt die Elementarversicherung nicht?
Die Musterbedingungen schließen in A 5.5 Schäden aus, egal welche Ursachen mitgewirkt haben. Das betrifft auch Sturm und Hagel, weil A 5.5 für alle Naturgefahren gilt.
- Sturmflut (A 5.5.1)
- Regen, Hagel, Schnee oder Schmutz durch nicht ordnungsgemäß geschlossene Fenster, Außentüren oder andere Öffnungen. Ausnahme: Sturm oder Hagel haben die Öffnung geschaffen (A 5.5.2).
- Grundwasser, soweit es nicht infolge von Niederschlägen oder Ausuferung an die Erdoberfläche gedrungen ist (A 5.5.3)
- Brand, Blitzschlag, Explosion und die übrigen Feuergefahren, außer ein versichertes Erdbeben hat sie ausgelöst (A 5.5.4)
- Trockenheit oder Austrocknung (A 5.5.5)
- Schäden an nicht bezugsfertigen Gebäuden und an Laden- und Schaufensterscheiben (A 5.5, Schlusssatz)
Erdsenkung meint in den Bedingungen eine naturbedingte Absenkung über naturbedingten Hohlräumen (A 5.4.4). Die Verbraucherzentrale nennt Schäden durch Bergbau oder Bautätigkeit als Beispiel für menschlich verursachte und damit nicht versicherte Fälle.
Was ist die ZÜRS-Zone?
ZÜRS Geo ist das Zonierungssystem der deutschen Versicherer für Überschwemmung, Rückstau und Starkregen. Laut GDV hilft es den Versicherern bei der Frage, welches Gebäude in welchem Ausmaß hochwassergefährdet ist, und bei der Kalkulation des Beitrags der Elementarschadenversicherung. Jede Adresse kommt in eine von vier Hochwassergefährdungsklassen (HGK).
| Klasse | Statistische Häufigkeit eines Hochwassers | Anteil der Adressen |
|---|---|---|
| HGK 1 | nach gegenwärtiger Datenlage nicht von Hochwasser größerer Gewässer betroffen | 92,3 % |
| HGK 2 | seltener als einmal in 100 Jahren, auch Flächen eines „extremen Hochwassers“ | k. A. |
| HGK 3 | einmal in 10 bis 100 Jahren | k. A. |
| HGK 4 | mindestens einmal in 10 Jahren | 0,4 % |
Grundlage sind 22,7 Mio. Adressen. Häuser hinter einem Deich liegen in HGK 2, wenn der Deich mindestens ein 100-jährliches Hochwasser abhält, sonst in HGK 3. Zusätzlich markiert ZÜRS eine Bachzone für Gebäude höchstens 100 Meter von einem Bach entfernt. Der GDV nennt diese Information besonders für Adressen in HGK 1 wichtig.
Für Starkregen gibt es drei eigene Klassen (SGK). SGK 1 umfasst Gebäude auf einer Kuppe oder oben am Hang. In SGK 2 liegen Gebäude in der Ebene oder am unteren und mittleren Hang ohne Bachnähe. SGK 3 fasst Gebäude im Tal oder nahe einem Bach zusammen. Laut GDV liegen knapp 12 % der Adressen in SGK 3, etwa 66 % in SGK 2 und über 22 % in SGK 1.
Deine eigene Lage prüfst du kostenlos und ohne Anmeldung mit dem Hochwasser-Check der Versicherer. Du gibst nur die Adresse ein.
Wie hoch ist die Versicherungssumme für Elementarschäden?
In den Musterbedingungen sind die Elementargefahren Teil desselben Wohngebäudevertrags (A 1). Es gilt also dieselbe Versicherungssumme „Wert 1914“ wie für Feuer oder Sturm. Den heutigen Neubauwert erhältst du, wenn du den Wert 1914 mit dem Baupreisindex des Statistischen Bundesamts multiplizierst und durch 100 teilst.
| Wert 1914 | Mai 2026 (Index 2.377,1) | August 2026 (Index 2.400,8) |
|---|---|---|
| 15.000 Mark | 356.565 € | 360.120 € |
| 20.000 Mark | 475.420 € | 480.160 € |
| 25.000 Mark | 594.275 € | 600.200 € |
| 30.000 Mark | 713.130 € | 720.240 € |
| 40.000 Mark | 950.840 € | 960.320 € |
Der Mai-Wert ist laut A 16.2 für die Anpassung des Beitrags zum 1. Januar 2027 maßgeblich. Der Wert für August 2026 ist der jüngste veröffentlichte. Deinen eigenen Wert rechnest du im Rechner um, das Vorgehen ohne Versicherungsschein steht in Wert 1914 berechnen.
Was passiert bei Unterversicherung nach einer Überschwemmung?
Ist der Wert 1914 richtig ermittelt, verzichtet der Versicherer in den Musterbedingungen auf den Abzug wegen Unterversicherung (A 14.2.1). Gekürzt wird nur, wenn du wertsteigernde Umbauten nicht angezeigt hast (A 14.2.2) oder die Antragsfragen falsch beantwortet waren (A 14.2.3). Dann gilt: Entschädigung = Schaden × Versicherungssumme ÷ Versicherungswert (A 17.8).
Annahmen für das Beispiel: Ein ausgebautes Dachgeschoss hebt den richtigen Wert 1914 auf 25.000 Mark. Der Vertrag steht noch auf 20.000 Mark. Starkregen flutet Keller und Erdgeschoss, der Schaden beträgt 60.000 €.
| Kennzahl | Wert | Berechnung |
|---|---|---|
| Richtiger Wert 1914 (Versicherungswert) | 25.000 Mark | angenommen, nach nicht angezeigtem Dachausbau |
| Versicherungswert heute | 600.200 € | 25.000 Mark × 2.400,8 ÷ 100 |
| Versicherungssumme im Vertrag | 20.000 Mark | angenommen |
| Versicherungssumme heute | 480.160 € | 20.000 Mark × 2.400,8 ÷ 100 |
| Deckungsquote | 80,0 % | 480.160 € ÷ 600.200 € |
| Schaden durch Überschwemmung | 60.000 € | angenommen |
| Kürzung | 12.000 € | 60.000 € − 48.000 € |
| = Entschädigung vor Selbstbeteiligung | 48.000 € | 60.000 € × 20.000 Mark ÷ 25.000 Mark |
Es fehlen 12.000 €, obwohl der Schaden weit unter der Versicherungssumme liegt. Eine vereinbarte Selbstbeteiligung zieht der Versicherer zusätzlich ab (A 17.10). Wie du eine Lücke findest, erklärt der Ratgeber Unterversicherung in der Wohngebäudeversicherung.
Welche Pflichten hast du mit Elementarschutz?
Die wichtigste Pflicht betrifft den Rückstau. Nach A 20.1.4 müssen bei rückstaugefährdeten Räumen Rückstausicherungen funktionsbereit gehalten werden, und die Abflussleitungen auf dem Grundstück müssen frei bleiben. Allgemein musst du versicherte Sachen in ordnungsgemäßem Zustand halten und Mängel unverzüglich beseitigen (A 20.1.1).
Verletzt du diese Pflichten, darf der Versicherer kündigen und kann ganz oder teilweise leistungsfrei sein (A 20.2). Die Einzelheiten regelt Teil B der Bedingungen. Nach dem Schaden musst du ihn unverzüglich anzeigen (§ 30 VVG) und nach Möglichkeit abwenden oder mindern (§ 82 VVG).
Die Verbraucherzentrale empfiehlt für die Vorsorge:
- Rückstausicherung von einem Sanitärfachbetrieb planen lassen, der festlegt, wo sie sitzen muss.
- Für genutzte Wohnräume unter Straßenniveau eine Hebeanlage einbauen. Rückstauklappen allein führen kein Wasser ab.
- Ungenutzte Abläufe in Bestandsgebäuden verschließen.
- Keine Feuchttücher, Hygieneartikel oder Essensreste in die Toilette werfen. Sie können die Rückstauklappe blockieren.
- Hebeanlagen und Rückstauverschlüsse regelmäßig warten. Versicherer können im Schadenfall einen Wartungsnachweis verlangen.
- Eigene Wartung vorher mit dem Versicherer absprechen und schriftlich bestätigen lassen.
- Bei längerer Abwesenheit Rückstauklappen verriegeln und Kellerfenster fest schließen.
- Im Versicherungsschein prüfen, ob Elementarschäden überhaupt genannt sind.
Wird die Elementarschadenversicherung Pflicht?
Noch nicht. Stand November 2026 gibt es einen Diskussionsvorschlag von Bundesjustizministerium (BMJV) und Bundesfinanzministerium vom 21. Oktober 2026, aber keinen Gesetzentwurf. Länder und Verbände können bis zum 2. Dezember 2026 Stellung nehmen, danach soll ein Gesetzentwurf erarbeitet werden.
Der Vorschlag sieht vor, dass neue Wohngebäudeversicherungen Elementarschäden einschließen. Eigentümer sollen im Schadenfall höchstens 20.000 Euro Selbstbehalt tragen. Bestehende Verträge ohne Elementarschutz sollen ein Erweiterungsangebot bekommen. Wer nicht reagiert, dessen Vertrag soll ein Jahr nach Anwendbarkeit der Regel automatisch erweitert werden.
Ob es eine günstigere Mindestversicherung mit bis zu 100.000 Euro Eigenanteil geben soll, ist noch offen. Laut BMJV sind nur 59 % der Wohngebäude gegen Elementargefahren versichert, obwohl rund 98 % der Eigentümer eine Wohngebäudeversicherung haben.
Häufige Fragen zur Elementarschadenversicherung
Kann ich eine Elementarschadenversicherung allein abschließen?
Nach den GDV-Musterbedingungen nicht. Elementargefahren sind dort nur zusammen mit Feuer, Leitungswasser oder Sturm und Hagel versicherbar (VGB 2022 A 1). In der Praxis ist es ein Baustein der Wohngebäude- oder Hausratversicherung.
Ist Starkregen ohne Fluss in der Nähe versichert?
Ja, wenn Elementar vereinbart ist. Überschwemmung durch Witterungsniederschläge zählt nach A 5.4.1.2 ausdrücklich dazu. Erforderlich ist, dass erhebliche Mengen Oberflächenwasser dein Grundstück oder die angrenzende Straße überfluten.
Zahlt die Versicherung, wenn Grundwasser in den Keller drückt?
Nur wenn das Grundwasser infolge von Niederschlägen oder Hochwasser an die Erdoberfläche getreten ist (A 5.4.1.3). Drückt es von unten durch Wand oder Boden, ohne an die Oberfläche zu kommen, ist es nach A 5.5.3 nicht versichert.
Gibt es eine Wartezeit?
Die GDV-Musterbedingungen VGB 2022 enthalten keine Wartezeit für Elementargefahren. Ob dein Versicherer eine vereinbart, steht in deinem Antrag und Versicherungsschein.
Was bedeutet ZÜRS-Zone 4?
In Hochwassergefährdungsklasse 4 tritt Hochwasser statistisch mindestens einmal in zehn Jahren auf. Laut GDV betrifft das 0,4 % der Adressen in ZÜRS Geo 2026. Die Klasse nutzen Versicherer für die Kalkulation des Beitrags.
Ist Rückstau ohne Rückstauklappe versichert?
Riskant. A 20.1.4 verlangt funktionsbereite Rückstausicherungen in rückstaugefährdeten Räumen. Fehlen sie, kann der Versicherer nach A 20.2 ganz oder teilweise leistungsfrei sein. Auch die Verbraucherzentrale weist darauf hin, dass Rückstauschäden ohne funktionstüchtige Rückstausicherung nicht versichert sein können.
Gilt Elementarschutz auch für meine Möbel?
Nein, nicht über die Wohngebäudeversicherung. Möbel und Einrichtung sind Hausrat. Dafür brauchst du eine Elementarklausel in der Hausratversicherung.
Fazit: Brauchst du eine Elementarschadenversicherung?
Starkregen kann jedes Haus treffen, auch fern von Flüssen. Ohne Elementarbaustein zahlt die Wohngebäudeversicherung weder Überschwemmung noch Rückstau. Prüfe deshalb im Versicherungsschein, ob Elementarschäden genannt sind, und halte deine Rückstausicherung in Ordnung.
Kontrolliere zugleich die Versicherungssumme: Mit dem Rechner siehst du, welchen Neubauwert dein Wert 1914 heute abdeckt. Was der Elementarbaustein am Beitrag ändert, erklärt der Ratgeber Wohngebäudeversicherung Kosten. Einen Anbieterwechsel planst du mit Wohngebäudeversicherung kündigen und wechseln.
Keine Versicherungsberatung. Wir sind weder Versicherungsvermittler noch Versicherungsberater im Sinne von § 34d GewO und empfehlen keine bestimmte Versicherung. Rechnungen sind Schätzungen mit dem Baupreisindex des Statistischen Bundesamts. Maßgeblich sind die Bedingungen deines Vertrags. Für eine Entscheidung zu deiner Lage hilft eine unabhängige Beratung, etwa bei einem registrierten Versicherungsberater oder der Verbraucherzentrale.
Quellen
- GDV: Allgemeine Wohngebäude Versicherungsbedingungen (VGB 2022 – Wert 1914, Gleitender Neuwert Plus), unverbindliche Musterbedingungen
- GDV: „ZÜRS Geo“ – Zonierungssystem für Überschwemmungsrisiko und Einschätzung von Umweltrisiken, abgerufen am 11.11.2026
- GDV: Weitere Naturgefahren (Elementargefahren): Gefährdung durch Hochwasser (ZÜRS Geo 2026, Stand 9.10.2026), abgerufen am 11.11.2026
- GDV: Grafik „Gefährdung durch Hochwasser“, Definition der Hochwassergefährdungsklassen in ZÜRS Geo, abgerufen am 11.11.2026
- Die Versicherer (GDV): Hochwasser-Check, abgerufen am 11.11.2026
- Verbraucherzentrale: Versicherungsschutz gegen Elementarschäden (Stand 31.7.2026), abgerufen am 11.11.2026
- Verbraucherzentrale: Starkregen-Überflutung und Rückstau: So läuft das Haus nicht voll Wasser (Stand 14.8.2026), abgerufen am 11.11.2026
- BMJV: Pressemitteilung Nr. 71/2026 vom 21.10.2026, Diskussionsvorschlag für eine bessere Absicherung gegen Elementarschäden, abgerufen am 11.11.2026
- § 30 VVG, Anzeige des Versicherungsfalles, abgerufen am 11.11.2026
- § 82 VVG, Abwendung und Minderung des Schadens
- § 75 VVG, Unterversicherung
- Statistisches Bundesamt, GENESIS-Online, Tabelle 61261-0012: Wiederherstellungswerte für 1913/14 erstellte Wohngebäude (Stand 11.11.2026)