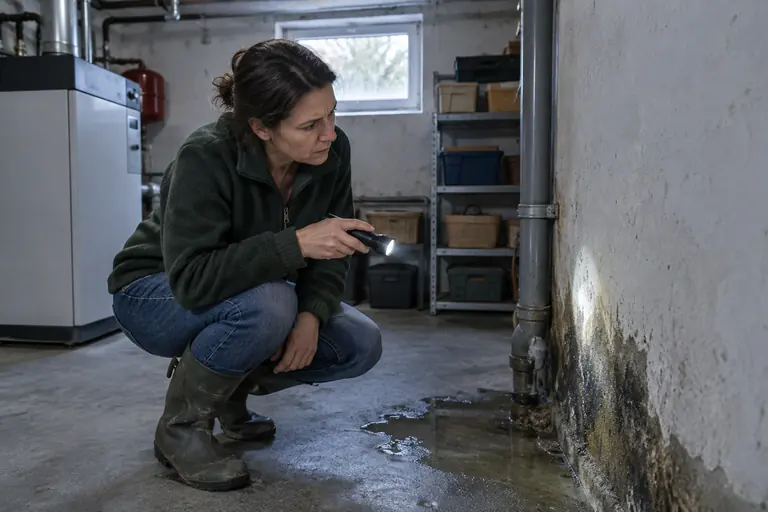
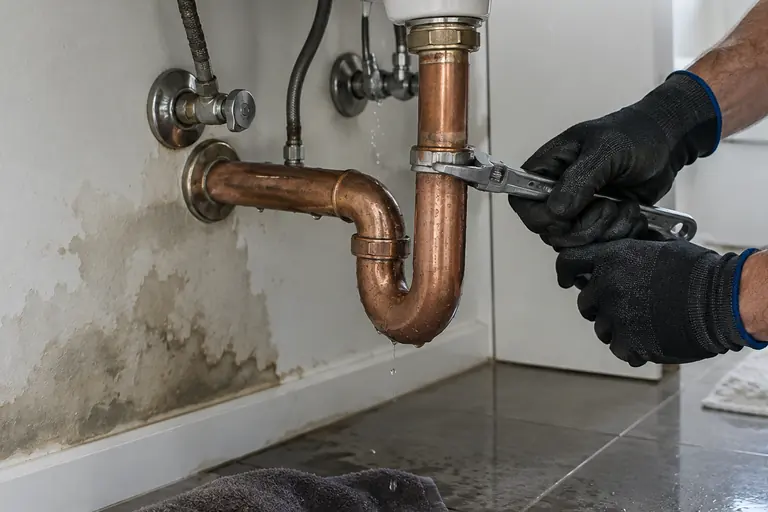
Ein Leitungswasserschaden ist in den GDV-Musterbedingungen ein Schaden durch Wasser, das bestimmungswidrig aus Rohren, Heizung, Klimaanlage, Sprinkler, Wasserbett oder Aquarium ausgetreten ist. Die Wohngebäudeversicherung zahlt dann für Gebäude und Rohre, die Hausratversicherung für Möbel. Sperre sofort das Wasser ab, melde den Schaden unverzüglich und halte den Schaden so klein wie möglich.
Aktualisiert: 8 Min. Lesezeitvon Andy Staudinger
 von
Kurz gesagt
- Leitungswasser ist Wasser, das bestimmungswidrig aus Wasserleitungen, Heizungs- oder Klimaanlagen, Sprinklern, Wasserbetten oder Aquarien ausgetreten ist (VGB 2022 A 4.2).
- Versichert sind auch Bruchschäden an Rohren im Gebäude, frostbedingt oder nicht, und Frostschäden an Armaturen, Toiletten, Heizkörpern und Boilern (A 4.3).
- Nicht versichert sind unter anderem Hochwasser, Grundwasser, Regen und Rückstau. Dafür ist der Elementarbaustein da (A 4.5.3).
- In der kalten Jahreszeit musst du heizen oder Leitungen absperren und entleeren (A 20.1.3).
- Nach dem Schaden musst du ihn unverzüglich anzeigen (§ 30 VVG) und ihn nach Möglichkeit mindern (§ 82 VVG).
- Laut GDV entfällt die Hälfte des Schadenaufwands der Wohngebäudeversicherung auf Leitungswasser.
Stand November 2026. Werte berechnet mit dem Baupreisindex des Statistischen Bundesamts (August 2026) und der Formel des Rechners.
Was gilt als Leitungswasserschaden?
Ein Leitungswasserschaden liegt vor, wenn Wasser bestimmungswidrig aus einer wasserführenden Anlage austritt und dabei das Gebäude beschädigt. Die GDV-Musterbedingungen VGB 2022 zählen in A 4.2 abschließend auf, woher das Wasser kommen muss:
- Rohre der Wasserversorgung (Zu- und Ableitungen) oder damit verbundene Schläuche
- sonstige Einrichtungen, die mit diesen Rohren verbunden sind, und ihre wasserführenden Teile
- Heizungs- oder Klimaanlagen
- Wasserlösch- oder Berieselungsanlagen
- Wasserbetten oder Aquarien
Als Leitungswasser gelten auch Wasserdampf und Betriebsflüssigkeiten aus Heizungs- oder Klimaanlagen. Ausgenommen sind Flüssigkeiten zur Energieerzeugung. Versichert ist außerdem Wasser aus Regenrohren, die innerhalb des Gebäudes verlaufen. Die GDV-Bedingungen sind unverbindlich, dein Vertrag kann abweichen.
Wann zahlt die Wohngebäudeversicherung einen Rohrbruch?
Ein Rohrbruch löst zwei Ansprüche aus: die Reparatur des Rohrs als Bruchschaden und die Nässe an Wänden, Böden und Decken als Leitungswasserschaden. Beides gehört zur Gefahr Leitungswasser (A 4.1).
Bruchschäden innerhalb des Gebäudes
Im Gebäude sind frostbedingte und sonstige Bruchschäden an Rohren versichert (A 4.3.1). Das gilt für Rohre der Wasser- und Gasversorgung, für Heizungs- und Klimarohre, für Sprinklerrohre und für Rohre der Regenentwässerung. Die Rohre dürfen kein Bauteil eines Heizkessels oder Boilers sein.
Als innerhalb gilt der gesamte Baukörper einschließlich der Bodenplatte. Rohre einer Solarheizung auf dem Dach zählen ebenfalls dazu. Rohre und Installationen unterhalb der Bodenplatte sind ohne besondere Vereinbarung nicht versichert.
Bruchschäden außerhalb des Gebäudes
Außerhalb des Gebäudes nennt A 4.4 Bruchschäden an Zuleitungsrohren der Wasserversorgung und an Rohren von Heizungs- oder Klimaanlagen. Du musst die Gefahr für diese Rohre tragen. Zusätzlich müssen sie der Versorgung versicherter Gebäude dienen oder auf dem Versicherungsgrundstück liegen.
Ableitungsrohre außerhalb des Gebäudes stehen in diesem Absatz nicht. Für Zuleitungen, die nicht der Versorgung dienen oder außerhalb des Grundstücks liegen, ist die Entschädigung auf einen vereinbarten Betrag begrenzt. Prüfe deshalb, was dein Vertrag zu Abwasserrohren im Garten sagt.
Sind Frostschäden versichert?
Ja. Frostbedingte Bruchschäden an Rohren sind im Gebäude und außerhalb versichert (A 4.3.1, A 4.4). Zusätzlich deckt A 4.3.2 Frostschäden an Installationen: Bade- und Duscheinrichtungen, Waschbecken, Toiletten, Armaturen wie Absperrhähne, Ventile, Geruchsverschlüsse und Wassermesser, Heizkörper, Heizkessel und Boiler.
Wichtig ist der Unterschied: Diese Installationen sind nur bei Frost versichert. Reißt ein Spülkasten aus anderem Grund, fällt nur die Nässe unter Leitungswasser, nicht die Reparatur des Spülkastens selbst.
Frost hat eine Pflicht zur Folge. In der kalten Jahreszeit musst du alle Gebäude und Gebäudeteile beheizen und das genügend häufig kontrollieren. Alternativ sperrst du alle wasserführenden Anlagen ab, entleerst sie und hältst sie entleert (A 20.1.3).
Laut GDV machen Frostschäden rund fünf Prozent des Schadenaufwands für Leitungswasserschäden in der Wohngebäudeversicherung aus (Stand 2021). Der Verband rät, alle Räume ausreichend zu heizen, das Heizungsventil nie ganz zuzudrehen und Leitungen in unbeheizten Räumen oder im Außenbereich zu entleeren. Freiliegende Rohre solltest du dämmen.
Welche Wasserschäden sind nicht versichert?
A 4.5 schließt bestimmte Ursachen aus, unabhängig davon, was sonst mitgewirkt hat. Nicht versichert sind Schäden durch:
- Plansch- oder Reinigungswasser (A 4.5.1)
- Schwamm und alle Arten von Hausfäulepilzen (A 4.5.2)
- Grundwasser, stehendes oder fließendes Gewässer, Überschwemmung, Witterungsniederschläge oder dadurch ausgelösten Rückstau (A 4.5.3)
- Erdbeben, Schneedruck, Lawinen, Vulkanausbruch (A 4.5.4)
- Erdsenkung oder Erdrutsch, außer Leitungswasser hat sie verursacht (A 4.5.5)
- Brand, Blitzschlag, Explosion und die übrigen Feuergefahren (A 4.5.6)
- Öffnen der Sprinkler wegen eines Brandes, Druckproben oder Umbauten und Reparaturen (A 4.5.7)
- Sturm und Hagel (A 4.5.8)
Auch Schäden an Gebäuden oder Gebäudeteilen, die noch nicht bezugsfertig sind, sind ausgeschlossen. Läuft der Keller bei Starkregen voll, hilft nur der Elementarbaustein. Was er abdeckt, erklärt der Ratgeber Elementarschadenversicherung.
Wer zahlt die Möbel: Wohngebäude oder Hausrat?
Die Wohngebäudeversicherung zahlt für das Gebäude und seine Bestandteile, die Hausratversicherung für die Einrichtung. Gebäudebestandteile sind eingefügte Sachen, die durch feste Verbindung ihre Selbständigkeit verloren haben (VGB 2022 A 7.2). Hausrat sind alle Sachen, die dem Haushalt zur privaten Nutzung dienen (VHB 2022 A 8.1).
| Beschädigte Sache | Versicherung | Fundstelle |
|---|---|---|
| Rohre, Heizkörper, Waschbecken, Toilette | Wohngebäude | VGB A 4.3, A 7.2 |
| Einbauküche, individuell für das Haus gefertigt und mit großem Aufwand eingepasst | Wohngebäude | VGB A 7.2 |
| serienmäßige Anbauküche oder Anbaumöbel | Hausrat | VGB A 7.2, VHB A 8.3.2 |
| Einbauküche, die ein Mieter auf eigene Kosten eingebaut hat | Hausrat des Mieters | VHB A 8.3.1, VGB A 7.6.2 |
| Sofa, Teppich, Kleidung, Elektrogeräte | Hausrat | VHB A 8.1 |
Wohnst du im eigenen Haus, meldest du einen Leitungswasserschaden oft bei beiden Versicherern. Jede Versicherung zahlt nur ihren Teil. Fehlt die Hausratversicherung, bleibt der Schaden an den Möbeln bei dir.
Leitungswasserschaden: Was tun?
Zuerst das Wasser stoppen, dann den Versicherer informieren. Nach § 82 Abs. 1 VVG musst du bei Eintritt des Versicherungsfalls nach Möglichkeit für die Abwendung und Minderung des Schadens sorgen. Nach § 30 VVG musst du den Versicherungsfall unverzüglich anzeigen, sobald du davon weißt.
- Hauptabsperrhahn oder den Absperrhahn vor der defekten Leitung schließen.
- Bei Wasser in der Nähe von Steckdosen oder Verteilern die Sicherung ausschalten.
- Wasser aufnehmen, Möbel aus der Nässe räumen, Räume lüften.
- Den Schaden mit Fotos und Datum festhalten, bevor etwas entfernt wird.
- Den Wohngebäudeversicherer unverzüglich informieren und nach Weisungen fragen (§ 82 Abs. 2 VVG).
- Schäden an Möbeln zusätzlich dem Hausratversicherer melden.
- Beschädigte Teile nicht ohne Absprache entsorgen, Handwerker erst nach Rücksprache beauftragen, außer bei Notmaßnahmen.
- Rechnungen für Notmaßnahmen, Trocknung und Wasserverbrauch sammeln.
Die Kosten für deine Rettungsmaßnahmen trägt der Versicherer nach § 83 Abs. 1 VVG auch dann, wenn sie erfolglos bleiben. Voraussetzung ist, dass du sie für geboten halten durftest. Auf Verlangen muss er den Betrag vorschießen.
Verletzt du die Pflicht zur Schadenminderung vorsätzlich, ist der Versicherer leistungsfrei. Bei grober Fahrlässigkeit darf er nach der Schwere des Verschuldens kürzen (§ 82 Abs. 3 VVG). Er bleibt zur Leistung verpflichtet, soweit die Verletzung weder Feststellung noch Umfang des Schadens beeinflusst hat, außer bei Arglist (§ 82 Abs. 4 VVG).
Die Musterbedingungen ersetzen außerdem Kosten, etwa für Aufräumen, für das Bewegen anderer Sachen und für ausgetretenes Wasser einschließlich Mehrkosten für Abwasser (A 11.1, A 11.2.3). Die Beträge sind jeweils auf die vereinbarte Summe begrenzt. Wird die Wohnung unbewohnbar, kommen Hotelkosten in Betracht (A 11.1.4).
Welche Pflichten gelten vor dem Schaden?
A 20.1 der Musterbedingungen nennt Sicherheitsvorschriften, die vor jedem Schaden gelten. Wasserführende Anlagen musst du stets in ordnungsgemäßem Zustand halten und Mängel unverzüglich beseitigen lassen (A 20.1.1). Ein tropfender Anschluss, den du monatelang ignorierst, kann den Schutz kosten.
Für leer stehende Häuser gilt eine eigene Regel. Nicht genutzte Gebäude oder Gebäudeteile musst du zu jeder Jahreszeit genügend häufig kontrollieren. Dort sind alle wasserführenden Anlagen abzusperren, zu entleeren und entleert zu halten (A 20.1.2).
Wird das Gebäude ganz oder überwiegend nicht mehr genutzt, kann das eine anzeigepflichtige Gefahrerhöhung sein (A 21.1.2). Verletzt du eine Sicherheitsvorschrift, darf der Versicherer kündigen und kann ganz oder teilweise leistungsfrei sein (A 20.2).
Ein Wassermelder am Boden von Keller, Bad oder Heizungsraum schlägt Alarm, sobald dort Wasser steht. Damit erkennst du ein Leck früher und kannst den Schaden kleiner halten. Eine Pflicht dazu enthalten die Musterbedingungen nicht.
Wie viel zahlt die Versicherung bei Unterversicherung?
Ist der Wert 1914 richtig ermittelt, kürzt der Versicherer nicht: Die Musterbedingungen sehen dann einen Unterversicherungsverzicht vor (A 14.2.1). Gekürzt wird, wenn du wertsteigernde Umbauten nicht unverzüglich gemeldet (A 14.2.2) oder Antragsfragen falsch beantwortet hast (A 14.2.3). Die Formel lautet: Entschädigung = Schaden × Versicherungssumme ÷ Versicherungswert (A 17.8).
Annahmen für das Beispiel: Ein Anbau hebt den richtigen Wert 1914 auf 22.000 Mark. Im Vertrag stehen noch 18.000 Mark. Ein Rohr im Bad bricht, Rohr, Estrich, Fliesen und Wand kosten zusammen 15.000 €.
| Kennzahl | Wert | Berechnung |
|---|---|---|
| Richtiger Wert 1914 (Versicherungswert) | 22.000 Mark | angenommen, nach nicht angezeigtem Anbau |
| Versicherungswert heute | 528.176 € | 22.000 Mark × 2.400,8 ÷ 100 |
| Versicherungssumme im Vertrag | 18.000 Mark | angenommen |
| Versicherungssumme heute | 432.144 € | 18.000 Mark × 2.400,8 ÷ 100 |
| Deckungsquote | 81,8 % | 432.144 € ÷ 528.176 € |
| Schaden an Rohr, Estrich, Fliesen, Wand | 15.000 € | angenommen |
| Kürzung | 2.727,27 € | 15.000 € − 12.272,73 € |
| = Entschädigung vor Selbstbeteiligung | 12.272,73 € | 15.000 € × 18.000 Mark ÷ 22.000 Mark |
Auch bei einem kleinen Schaden fehlen so 2.727,27 €. Versicherte Kosten nach A 11 kürzt der Versicherer nach derselben Formel. Eine vereinbarte Selbstbeteiligung kommt hinzu (A 17.10). Ob dein Wert 1914 noch stimmt, prüfst du im Rechner, die Hintergründe stehen im Ratgeber Unterversicherung.
Wie häufig sind Leitungswasserschäden?
Leitungswasser ist laut GDV die teuerste Gefahr in der Wohngebäudeversicherung. Über die letzten zwanzig Jahre entfällt die Hälfte des gesamten Schadenaufwands auf Leitungswasser (Datenservice zum Naturgefahrenreport 2026).
Der Aufwand hat sich laut GDV von knapp 1,5 Milliarden Euro im Jahr 2001 auf gut 3,3 Milliarden Euro im Jahr 2020 mehr als verdoppelt. Frost verursacht im langjährigen Durchschnitt rund 30.000 bis 40.000 Fälle mit Schäden zwischen 120 und 150 Millionen Euro (Stand 2021).
Wovon der Beitrag deiner Wohngebäudeversicherung abhängt, erklärt der Ratgeber Wohngebäudeversicherung Kosten.
Häufige Fragen zum Leitungswasserschaden
Zahlt die Wohngebäudeversicherung die Suche nach dem Leck?
Die GDV-Musterbedingungen VGB 2022 nennen Suchkosten nicht als eigene Kostenposition in A 11. Ob und bis zu welchem Betrag dein Versicherer sie übernimmt, steht in deinem Vertrag. Frage vor einer aufwendigen Ortung nach.
Ist ein undichter Silikonfugen-Schaden in der Dusche versichert?
Leitungswasser ist nach A 4.2 Wasser, das aus Rohren, Schläuchen oder damit verbundenen Einrichtungen bestimmungswidrig austritt. Ob Wasser durch eine undichte Fuge darunter fällt, regeln die Musterbedingungen nicht ausdrücklich. Kläre das mit deinem Versicherer.
Sind Rohre unter der Bodenplatte versichert?
In den Musterbedingungen nicht, soweit nichts anderes vereinbart ist (A 4.3). Eine abweichende Vereinbarung lässt der Mustertext ausdrücklich zu. Ob dein Vertrag sie enthält, steht im Versicherungsschein.
Was ist, wenn ich im Winter verreise?
Du musst das Haus beheizen und das genügend häufig kontrollieren lassen oder alle wasserführenden Anlagen absperren und entleeren (A 20.1.3). Sonst riskierst du nach A 20.2 Leistungsfreiheit.
Zahlt die Versicherung Schimmel nach einem Wasserschaden?
Schwamm und Hausfäulepilze sind nach A 4.5.2 ausgeschlossen. Zu sonstigem Schimmel als Folge eines versicherten Leitungswasserschadens enthält A 4 keine eigene Regel. Lass die Trocknung zügig beginnen und stimme sie mit dem Versicherer ab.
Wie schnell muss ich den Schaden melden?
Unverzüglich, sobald du davon weißt (§ 30 Abs. 1 VVG). Ruf am besten noch am selben Tag an und reiche Fotos nach. Hat der Versicherer auf anderem Weg rechtzeitig davon erfahren, kann er sich auf eine verspätete Anzeige nicht berufen (§ 30 Abs. 2 VVG).
Darf der Versicherer nach einem Leitungswasserschaden kündigen?
Ja, beide Seiten können nach einem Versicherungsfall kündigen (§ 92 VVG). Die Fristen erklärt der Beitrag Wohngebäudeversicherung kündigen und wechseln.
Fazit: Was tun beim Leitungswasserschaden?
Wasser abstellen, Schaden festhalten, Versicherer unverzüglich anrufen. Die Wohngebäudeversicherung zahlt Rohr und Gebäude, die Hausratversicherung die Möbel. Regen, Hochwasser und Rückstau gehören nicht dazu, sondern in den Elementarbaustein.
Vorbeugen ist billiger: Heizen oder Leitungen entleeren, Mängel sofort beheben und die Versicherungssumme aktuell halten. Wie du den Wert 1914 ohne Unterlagen ermittelst, steht in Wert 1914 berechnen.
Keine Versicherungsberatung. Wir sind weder Versicherungsvermittler noch Versicherungsberater im Sinne von § 34d GewO und empfehlen keine bestimmte Versicherung. Rechnungen sind Schätzungen mit dem Baupreisindex des Statistischen Bundesamts. Maßgeblich sind die Bedingungen deines Vertrags. Für eine Entscheidung zu deiner Lage hilft eine unabhängige Beratung, etwa bei einem registrierten Versicherungsberater oder der Verbraucherzentrale.
Quellen
- GDV: Allgemeine Wohngebäude Versicherungsbedingungen (VGB 2022 – Wert 1914, Gleitender Neuwert Plus), unverbindliche Musterbedingungen
- GDV: Allgemeine Hausrat Versicherungsbedingungen (VHB 2022 – Versicherungssummenmodell), unverbindliche Musterbedingungen, abgerufen am 11.11.2026
- § 30 VVG, Anzeige des Versicherungsfalles, abgerufen am 11.11.2026
- § 82 VVG, Abwendung und Minderung des Schadens
- § 83 VVG, Aufwendungsersatz, abgerufen am 11.11.2026
- § 75 VVG, Unterversicherung
- § 92 VVG, Kündigung nach Versicherungsfall
- GDV: Leitungswasser verursacht den höchsten Schadenaufwand in der Wohngebäudeversicherung (Datenservice zum Naturgefahrenreport 2026, Stand 9.10.2026), abgerufen am 11.11.2026
- GDV: Medieninformation „Versicherer warnen vor frostbedingten Leitungswasserschäden“ (3.11.2021), abgerufen am 11.11.2026
- Statistisches Bundesamt, GENESIS-Online, Tabelle 61261-0012: Wiederherstellungswerte für 1913/14 erstellte Wohngebäude (Stand 11.11.2026)