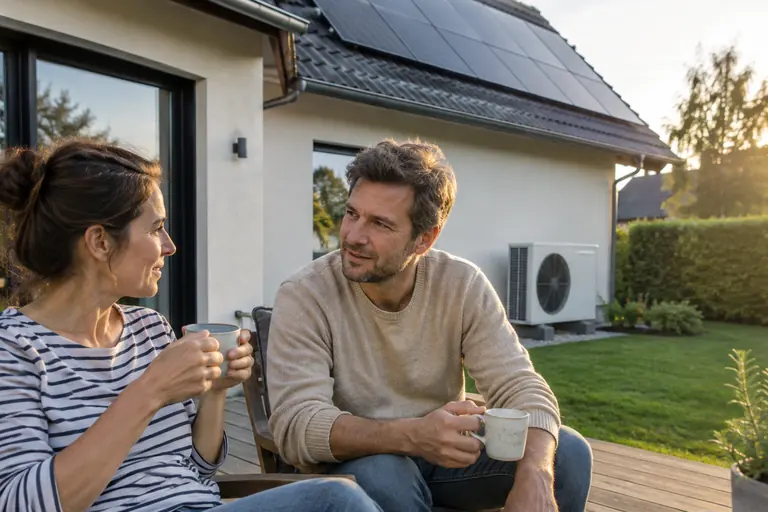
Eine Photovoltaikanlage ist in den Musterbedingungen des GDV nicht automatisch über die Wohngebäudeversicherung versichert. Das gilt auch für Wechselrichter und einen fest verbundenen Stromspeicher: Du musst sie gesondert einschließen. Eine fest eingebaute Wärmepumpe gehört dagegen zum Gebäude, erhöht aber dessen Wert. Diese Wertsteigerung musst du dem Versicherer unverzüglich anzeigen, sonst droht ein Abzug wegen Unterversicherung.
Aktualisiert: 9 Min. Lesezeitvon Andy Staudinger
 von
Kurz gesagt
- Photovoltaikanlagen samt Modulen, Wechselrichter, Verkabelung und dauerhaft verbundenem Stromspeicher sind in den Musterbedingungen des GDV nicht versichert (VGB 2022, A 7.6.1). Du brauchst einen Einschluss oder eine eigene Police.
- Balkonkraftwerke gelten dort als Gebäudezubehör und sind damit versichert. Der Photovoltaik-Ausschluss gilt für sie nicht (A 7.3).
- Eine Wärmepumpe nennen die Musterbedingungen nicht ausdrücklich. Fest eingebaute Sachen sind Gebäudebestandteile (A 7.2) und damit Teil des Gebäudewerts.
- Wertsteigernde Umbauten musst du unverzüglich anzeigen. Sonst darf der Versicherer trotz Unterversicherungsverzicht kürzen (A 14.2.2).
- Rechenregel: Zuwachs Wert 1914 = Mehrkosten in Euro ÷ 24,008. Aus 30.000 € werden 1.249,58 Mark.
Stand November 2026. Werte berechnet mit dem Baupreisindex des Statistischen Bundesamts (August 2026) und der Formel des Rechners.
Ist eine Photovoltaikanlage in der Wohngebäudeversicherung versichert?
Nach den Musterbedingungen des GDV nein. Unter A 7.6.1 der VGB 2022 stehen Photovoltaikanlagen ausdrücklich bei den nicht versicherten Sachen. Das gilt für die Anlage und für deren Komponenten.
Die Musterbedingungen zählen diese Komponenten einzeln auf: Solarmodule, Montagerahmen, Befestigungselemente, Wechselrichter, Moduloptimierer (Spannungsumwandler) und die Verkabelung. Ausgeschlossen ist auch eine Stromspeicheranlage, die mit der Photovoltaikanlage dauerhaft verbunden ist und der Versorgung des Gebäudes dient.
Die Musterbedingungen sind unverbindlich. Dein Versicherer kann davon abweichen und die Anlage mitversichern. Laut Verbraucherzentrale lässt sich eine Photovoltaikanlage je nach Anlage und Versicherer in den Schutz der Wohngebäudeversicherung aufnehmen. Ob das bei dir so ist, steht nur in deinem Versicherungsschein und deinen Bedingungen.
Was steht unter „Zusätzlich versicherbar“?
Weniger, als viele erwarten. Der Abschnitt A 7.7 der Musterbedingungen betrifft nur Sachen, die ein Mieter oder Wohnungseigentümer nachträglich auf eigene Kosten einfügt und für die er die Gefahr trägt. Eine Klausel zum Einschluss von Photovoltaik enthält der Mustertext nicht. Der Einschluss ist also eine Vereinbarung, die jeder Versicherer selbst formuliert.
Ist ein Balkonkraftwerk über die Wohngebäudeversicherung versichert?
In den Musterbedingungen ja. Balkonkraftwerke, dort „sog. Plug & Play Solar für die Steckdose“ genannt, gelten auf dem Versicherungsgrundstück als Gebäudezubehör (A 7.3). Der Ausschluss für Photovoltaikanlagen nach A 7.6.1 gilt ausdrücklich nicht für sie.
Für Gebäudezubehör gilt derselbe Versicherungswert wie für das Gebäude (A 13.1). Die Verbraucherzentrale rät, das Gerät dem Versicherer zu melden und die Meldebestätigung aufzubewahren. Teils lässt es sich laut Verbraucherzentrale ohne Aufpreis in bestehende Gebäude-, Hausrat- und Haftpflichtverträge aufnehmen.
Stammt dein Vertrag aus der Zeit vor den VGB 2022, fehlt die Regel zu Balkonkraftwerken unter Umständen. Lies deshalb nach, welche Bedingungen in deinem Vertrag stehen.
Ist eine Wärmepumpe in der Wohngebäudeversicherung mitversichert?
Eine fest eingebaute Wärmepumpe ist in der Regel als Gebäudebestandteil versichert. Die Musterbedingungen nennen Wärmepumpen nicht ausdrücklich. Sie definieren Gebäudebestandteile aber als „in ein Gebäude eingefügte Sachen, die durch ihre feste Verbindung mit dem Gebäude ihre Selbständigkeit verloren haben“ (A 7.2).
Die Verbraucherzentrale schreibt, die Wohngebäudeversicherung erstrecke sich auf das Gebäude und fest eingebaute Gegenstände wie die Heizungsanlage. Für eine Außeneinheit auf einem Sockel im Garten solltest du dir die Einordnung trotzdem schriftlich bestätigen lassen.
Für Heizungsanlagen enthalten die Musterbedingungen mehrere Regeln, die auch eine Wärmepumpenheizung betreffen:
- Wasser aus Heizungs- oder Klimaanlagen gilt als Leitungswasser (A 4.2.3). Auch Betriebsflüssigkeiten dieser Anlagen zählen dazu, ausgenommen Flüssigkeiten, die zur Energieerzeugung bestimmt sind.
- Frost- und sonstige Bruchschäden an Rohren von Heizungs- oder Klimaanlagen innerhalb des Gebäudes sind versichert (A 4.3.1.2).
- Außerhalb des Gebäudes sind Bruchschäden an Rohren von Heizungs- oder Klimaanlagen versichert, wenn du die Gefahr für die Rohre trägst und sie das versicherte Gebäude versorgen oder auf dem Grundstück liegen (A 4.4).
- Rohre von Solarheizungsanlagen auf dem Dach gelten als Rohre innerhalb des Gebäudes (A 4.3). Das betrifft Solarthermie, nicht Photovoltaik.
Mehr zu Leitungswasser und Rohrbruch steht im Beitrag Leitungswasserschaden.
Welche Gefahren treffen Außengeräte wie Wärmepumpe und Solarmodule?
Für Technik außen am Haus zählen vor allem Sturm, Hagel und Überspannung durch Blitz. Diese Gefahren gelten aber nur für versicherte Sachen. Eine nicht eingeschlossene Photovoltaikanlage ist auch bei Hagel nicht versichert.
Sturm ist in den Musterbedingungen eine wetterbedingte Luftbewegung ab Windstärke 8, also ab 62 km pro Stunde (A 5.1.1). Hagel ist fester Niederschlag in Form von Eiskörnern (A 5.2). Versichert sind Schäden, wenn Sturm oder Hagel unmittelbar auf versicherte Sachen einwirken oder Gegenstände darauf werfen (A 5.3). Sturm und Hagel sind ein eigener Baustein, den du vereinbaren musst.
Überspannung durch Blitz ist ein Schaden durch Überspannung, Überstrom oder Kurzschluss infolge eines Blitzes oder sonstiger atmosphärisch bedingter Elektrizität (A 3.3). Er muss an versicherten elektrischen Einrichtungen und Geräten entstehen. Steuerung und Elektronik einer Wärmepumpe fallen darunter, wenn die Wärmepumpe als Gebäudebestandteil versichert ist.
Steht die Außeneinheit ebenerdig, kann auch Überschwemmung ein Thema sein. Dafür brauchst du den Baustein Elementar (A 5.4), siehe Elementarschadenversicherung. Diebstahl von Wärmepumpen ist laut Verbraucherzentrale über die Wohngebäudeversicherung meist nicht abgesichert.
Die Musterbedingungen verlangen außerdem, dass du versicherte Sachen in ordnungsgemäßem Zustand hältst. Genannt sind ausdrücklich Dächer und außen angebrachte Sachen. Mängel musst du unverzüglich beseitigen (A 20.1.1).
Fällt bei einem versicherten Schaden ein Stromspeicher aus, erstatten die Musterbedingungen auch die Kosten für den Stromverlust aus Stromspeichern (A 11.1.3 und A 11.2.3). Die Höhe ist auf einen vereinbarten Betrag je Versicherungsfall begrenzt.
Wie stark erhöht ein Umbau den Wert 1914?
Der Wert 1914 steigt um die wertsteigernden Mehrkosten in heutigen Euro, geteilt durch den aktuellen Wiederherstellungswert je Mark 1914. Das Statistische Bundesamt nennt für August 2026 24,008 € je Mark. Jede 1.000 € Mehrwert entsprechen damit 41,65 Mark.
Im Beispiel unten hat das Haus vor dem Umbau eine Versicherungssumme von 20.000 Mark. Der Eigentümer lässt eine Wärmepumpenheizung mit neuer Flächenheizung einbauen. Wir nehmen an, dass davon 30.000 € den Neubauwert erhöhen. Diese Zahl ist eine Annahme für die Rechnung, kein Marktpreis.
| Kennzahl | Wert | Berechnung |
|---|---|---|
| Euro je Mark 1914 | 24,008 €/Mark | Statistisches Bundesamt, August 2026 (Index 2.400,8) |
| Neubauwert vor dem Umbau | 480.160 € | 20.000 Mark × 24,008 |
| Wertsteigernde Mehrkosten (Annahme) | 30.000 € | angenommen |
| Zuwachs Wert 1914 | 1.249,58 Mark | 30.000 € ÷ 24,008 |
| Neuer Wert 1914 | 21.249,58 Mark | 20.000 Mark + 1.249,58 Mark |
| = Neubauwert nach dem Umbau | 510.160 € | 21.249,58 Mark × 24,008 |
Der Neubauwert steigt von 480.160 € auf 510.160 €. Tauschst du nur eine alte Heizung gegen eine gleichwertige neue, steigt der Wert womöglich kaum. Ob und wie stark dein Umbau zählt, entscheidet der Versicherer anhand seiner Antragsfragen zu Größe, Ausbau und Ausstattung (A 14.1).
Ist eine Photovoltaikanlage eingeschlossen, regelt jeder Versicherer selbst, ob er sie in den Wert 1914 einrechnet oder eine eigene Summe vereinbart. Frag danach, bevor du die Summe änderst. Deinen eigenen Wert rechnest du im Rechner nach. Wie der Wert 1914 entsteht, erklärt Wert 1914 berechnen.
Muss ich PV-Anlage und Wärmepumpe der Versicherung melden?
Ja, eine wertsteigernde bauliche Maßnahme musst du dem Versicherer unverzüglich anzeigen. Andernfalls darf er nach den Musterbedingungen trotz Unterversicherungsverzicht einen Abzug wegen Unterversicherung machen (A 14.2.2).
Normalerweise verzichtet der Versicherer auf diesen Abzug, wenn er den Wert 1914 aus deinen Antragsangaben berechnet hat (A 14.2.1). Dieser Schutz bezieht sich aber auf das Gebäude, wie du es beschrieben hast. Ein späterer Ausbau ist darin nicht enthalten.
Die Musterbedingungen geben dir eine Schonfrist. Erhöht ein Umbau den Gebäudewert innerhalb der laufenden Versicherungsperiode, ist der Mehrwert bis zum Ende dieser Periode mitversichert (A 13.1.1.4). Tritt der Schaden in derselben Periode ein, in der du umgebaut hast, gibt es keinen Abzug (A 14.2.2).
Die Verbraucherzentrale warnt: Wer den Einbau einer Wärmepumpe oder Photovoltaikanlage nicht meldet, hat im Schadensfall keinen oder nur eingeschränkten Versicherungsschutz. Wird für Montage oder Sanierung das Dach ganz oder teilweise entfernt, nennen die Musterbedingungen das als möglichen Fall einer anzeigepflichtigen Gefahrerhöhung (A 21.1.3).
Was passiert, wenn ich den Umbau nicht melde?
Dann rechnet der Versicherer mit der alten Summe gegen den neuen Wert. Die Entschädigung wird im Verhältnis von Versicherungssumme zu Versicherungswert gekürzt (A 17.8). Das gilt nach A 17.8 auch für versicherte Kosten und Mietausfall.
Im Beispiel bleibt die Summe bei 20.000 Mark, obwohl der Wert inzwischen 21.249,58 Mark beträgt. Ein Sturm deckt in einer späteren Versicherungsperiode Teile des Dachs ab. Der Schaden beträgt angenommen 100.000 €.
| Kennzahl | Wert | Berechnung |
|---|---|---|
| Versicherungssumme heute | 480.160 € | 20.000 Mark × 24,008 |
| Versicherungswert heute | 510.160 € | 21.249,58 Mark × 24,008 |
| Deckungsquote | 94,12 % | Summe ÷ Wert |
| Schaden (Annahme) | 100.000 € | angenommen |
| Entschädigung | 94.120 € | 100.000 € × 94,12 % |
| = Eigenanteil durch Unterversicherung | 5.880 € | 100.000 € − 94.120 € |
Bei einem Großschaden von angenommen 300.000 € wächst der Eigenanteil auf 17.641 €. Die Quote bleibt gleich, der Abzug steigt mit dem Schaden. Wie die Kürzung im Detail funktioniert, steht im Ratgeber Unterversicherung.
| Mehrkosten des Umbaus | Zuwachs Wert 1914 | Richtiger Wert 1914 | Deckungsquote | Abzug |
|---|---|---|---|---|
| 10.000 € | 417 Mark | 20.417 Mark | 97,96 % | 2.040 € |
| 20.000 € | 833 Mark | 20.833 Mark | 96,00 % | 3.999 € |
| 30.000 € | 1.250 Mark | 21.250 Mark | 94,12 % | 5.880 € |
| 50.000 € | 2.083 Mark | 22.083 Mark | 90,57 % | 9.431 € |
Die Tabelle zeigt: Schon ein mittlerer Umbau senkt die Deckungsquote spürbar. Die Rechnung nutzt den Baupreisindex für August 2026. Dein Versicherer rechnet mit dem Wert zum Zeitpunkt des Schadens.
Wie viel teurer wird der Beitrag nach dem Umbau?
Der Beitrag steigt im selben Verhältnis wie die Versicherungssumme, wenn Beitragssatz und Anpassungsfaktor gleich bleiben. Nach den Musterbedingungen ist der Jahresbeitrag das Produkt aus Versicherungssumme „Wert 1914“, Beitragssatz und Anpassungsfaktor (A 15).
Bei einem angenommenen Jahresbeitrag von 600 € vor dem Umbau ergibt sich: 600 € × 21.249,58 ÷ 20.000 = 637,49 €. Das sind 37,49 € mehr im Jahr. Ein Einschluss der Photovoltaik kostet je nach Versicherer zusätzlich. Dazu nennen wir keine Zahlen, weil jeder Anbieter eigene Sätze hat.
Was den Beitrag sonst beeinflusst, erklärt Wohngebäudeversicherung Kosten.
Photovoltaikversicherung oder Einschluss in die Wohngebäudeversicherung?
Beides ist möglich, die Verbraucherzentrale nennt beide Wege. Der Einschluss bündelt alles in einem Vertrag. Eine eigene Photovoltaikversicherung kann laut Verbraucherzentrale weitere Risiken abdecken, etwa Ertragsausfall oder Tierbiss.
Prüfe bei beiden Varianten dieselben Punkte: Welche Komponenten sind genannt, gilt der Schutz auch für den Stromspeicher, welche Gefahren sind versichert und wie hoch ist die Selbstbeteiligung. Bei einem Wechsel des ganzen Vertrags hilft Wohngebäudeversicherung kündigen und wechseln.
Welche Pflichten hast du als Betreiber einer PV-Anlage?
Unabhängig von der Versicherung musst du die Anlage im Marktstammdatenregister registrieren. Betreiber müssen ihre Einheiten und EEG-Anlagen dort eintragen, innerhalb eines Monats nach Inbetriebnahme (§ 5 Abs. 1 und 5 MaStRV). Ausgenommen sind nach § 5 Abs. 2 MaStRV unter anderem Stromerzeugungseinheiten und Stromspeicher, die nicht an ein Stromnetz angeschlossen sind.
Auch ein Steckersolar-Gerät muss laut Verbraucherzentrale online bei der Bundesnetzagentur im Marktstammdatenregister angemeldet werden. Eine Anmeldung beim Netzbetreiber ist seit dem Solarpaket I vom Mai 2024 laut Verbraucherzentrale nicht mehr nötig.
Checkliste: PV-Anlage, Speicher und Wärmepumpe richtig versichern
- Bedingungen deines Vertrags öffnen und nach „Photovoltaik“, „Stromspeicher“ und „Balkonkraftwerk“ suchen.
- Steht Photovoltaik bei den nicht versicherten Sachen, einen Einschluss oder eine eigene Police vereinbaren.
- Dem Versicherer jeden wertsteigernden Umbau unverzüglich melden, am besten schriftlich, und die Bestätigung aufbewahren.
- Mehrkosten durch 24,008 teilen, um den Zuwachs beim Wert 1914 zu schätzen, und mit dem Angebot des Versicherers abgleichen.
- Prüfen, ob Sturm, Hagel und Elementar als Bausteine vereinbart sind.
- Außengeräte und Dach in ordnungsgemäßem Zustand halten und Mängel sofort beheben.
- Anlage und Speicher innerhalb eines Monats nach Inbetriebnahme im Marktstammdatenregister eintragen.
Häufige Fragen zu Photovoltaik und Wärmepumpe in der Wohngebäudeversicherung
Ist eine PV-Anlage automatisch in der Wohngebäudeversicherung mitversichert?
Nach den Musterbedingungen des GDV nicht. A 7.6.1 der VGB 2022 schließt Photovoltaikanlagen samt Wechselrichter, Verkabelung und dauerhaft verbundenem Stromspeicher aus. Dein Vertrag kann davon abweichen.
Ist ein Stromspeicher in der Wohngebäudeversicherung versichert?
Ein Speicher, der dauerhaft mit der Photovoltaikanlage verbunden ist und das Gebäude versorgt, fällt in den Musterbedingungen unter denselben Ausschluss wie die Anlage (A 7.6.1). Du musst ihn mit einschließen.
Muss ich ein Balkonkraftwerk der Wohngebäudeversicherung melden?
Nach den Musterbedingungen ist es als Gebäudezubehör versichert (A 7.3). Die Verbraucherzentrale rät trotzdem, das Gerät zu melden und die Bestätigung aufzubewahren.
Erhöht eine Wärmepumpe den Wert 1914?
Wenn sie den Neubauwert erhöht, ja. Der Zuwachs ist näherungsweise der Mehrwert in Euro geteilt durch 24,008. Aus 30.000 € werden 1.249,58 Mark.
Was passiert, wenn ich den Umbau nicht melde?
Der Versicherer darf trotz Unterversicherungsverzicht kürzen (A 14.2.2). Im Beispiel zahlt er bei 100.000 € Schaden nur 94.120 €. Kein Abzug gibt es, wenn der Schaden in derselben Versicherungsperiode wie der Umbau eintritt.
Zahlt die Wohngebäudeversicherung bei Hagel auf der Photovoltaikanlage?
Nur wenn die Anlage eingeschlossen und Sturm und Hagel vereinbart sind. Ohne Einschluss ist die Anlage nach den Musterbedingungen keine versicherte Sache.
Fazit: Ist deine Haustechnik richtig versichert?
Bei einer Photovoltaikanlage reicht der Standardvertrag nach GDV-Muster nicht. Du brauchst einen Einschluss oder eine eigene Police, auch für Wechselrichter und Speicher. Balkonkraftwerk und fest eingebaute Wärmepumpe sind nach Muster als Teil des Gebäudes versichert.
Der größere Fehler ist meist die vergessene Meldung. Im Beispiel kosten 30.000 € nicht gemeldeter Umbau bei 100.000 € Schaden 5.880 € Eigenanteil. Rechne deinen neuen Wert im Rechner nach und lass ihn dir vom Versicherer bestätigen.
Keine Versicherungsberatung. Wir sind weder Versicherungsvermittler noch Versicherungsberater im Sinne von § 34d GewO und empfehlen keine bestimmte Versicherung. Rechnungen sind Schätzungen mit dem Baupreisindex des Statistischen Bundesamts. Maßgeblich sind die Bedingungen deines Vertrags. Für eine Entscheidung zu deiner Lage hilft eine unabhängige Beratung, etwa bei einem registrierten Versicherungsberater oder der Verbraucherzentrale.
Quellen
- GDV: Allgemeine Wohngebäude Versicherungsbedingungen (VGB 2022 – Wert 1914, Gleitender Neuwert Plus), unverbindliche Musterbedingungen
- Statistisches Bundesamt, GENESIS-Online, Tabelle 61261-0012: Wiederherstellungswerte für 1913/14 erstellte Wohngebäude (Stand 11.11.2026)
- Verbraucherzentrale: Versicherungen für Wärmepumpen, Solaranlagen und Ladestationen (Stand 31.07.2023), abgerufen am 11.11.2026
- Verbraucherzentrale: FAQ zu Steckersolar-Geräten (Stand 06.03.2026), abgerufen am 11.11.2026
- § 5 Marktstammdatenregisterverordnung (MaStRV), Registrierung von Einheiten und von EEG- und KWK-Anlagen, abgerufen am 11.11.2026